Immobilienfinanzierung
Ob Kauf, Neubau oder Umschuldung: Wir strukturieren Ihre Finanzierung verständlich, vergleichen Konditionen und begleiten Sie bis zur finalen Umsetzung – transparent, planbar und mit Blick auf die langfristige Gesamtsituation.
Worum es geht
Eine gute Immobilienfinanzierung ist mehr als nur ein Zinssatz. Entscheidend sind Struktur, Laufzeit, Flexibilität, Förderungen und eine saubere Absicherung – damit die Immobilie nicht zur Belastung wird.
Planung & Struktur
Wir definieren Budget, Eigenkapitalquote, Rate, Zinsbindung und Tilgung so, dass es zu Ihrer Lebensplanung passt.
Konditionenvergleich
Vergleich von Bankangeboten (z. B. regionale Banken, Direktbanken) inkl. Nebenkosten, Sondertilgung und Flex-Optionen.
Absicherung
Gebäudeversicherung, Hausrat & Haftpflicht: Wir sorgen dafür, dass Risiken realistisch abgedeckt sind – ohne Überversicherung.
Finanzierung im Detail
Hier sind die typischen Fälle, die wir abdecken – jeweils mit konkreter Struktur, sinnvollen Stellschrauben und einem sauberen Blick auf Nebenkosten und Reserven.
Kauf einer Immobilie
Wir kalkulieren Kaufpreis, Notar/Grundbuch, Grunderwerbsteuer, ggf. Makler sowie Renovierungs- und Rücklagenbedarf. Daraus leiten wir eine Finanzierung ab, die Rate und Risiko in Balance hält.
- Zinsbindung & Tilgung: passend zur Planung und Risikoneigung
- Sondertilgung: Flexibilität für Bonus/Erbschaft/Extra-Einkommen
- Nebenkosten: realistisch einplanen (nicht „schönrechnen“)
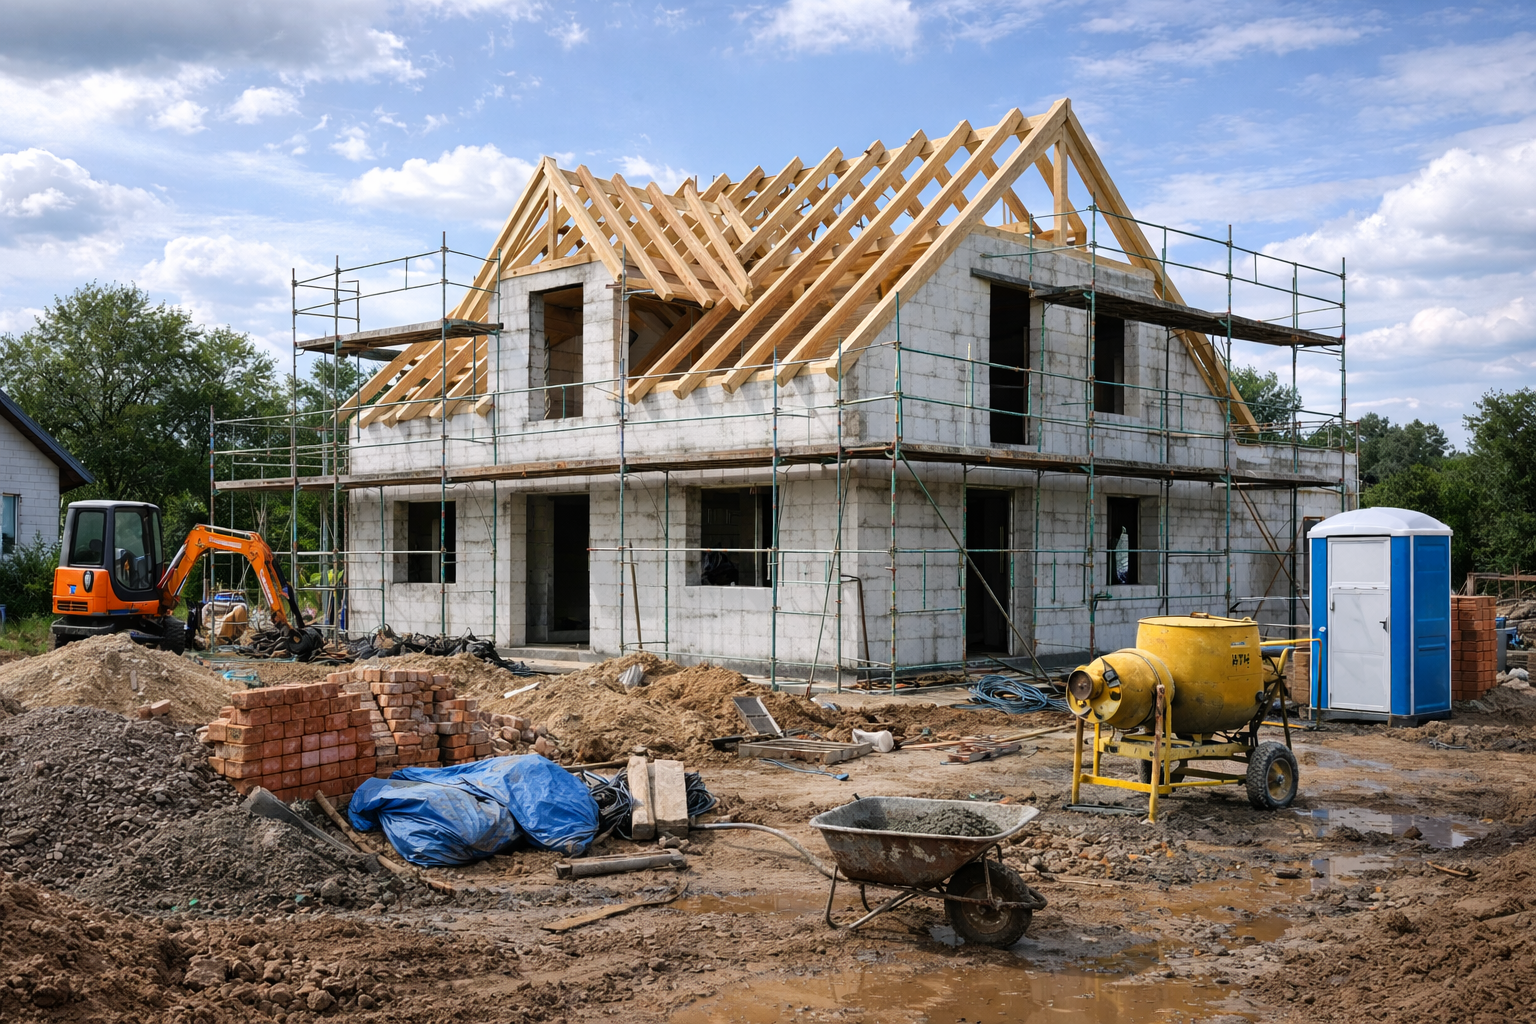
Neubau / Baufinanzierung
Beim Neubau sind Zahlungspläne, Baufortschritt und Reserven entscheidend. Wir berücksichtigen Puffer für Mehrkosten und sorgen für einen Finanzierungsrahmen, der realistisch durch die Bauphase trägt.
- Auszahlungsplan: abgestimmt auf Baufortschritt
- Bereitstellungszinsen: vermeiden/optimieren
- Puffer: Sicherheitsmarge für Nachträge/Preissteigerungen
Absicherung: Gebäudeversicherung, Hausrat & mehr
Finanzierung und Absicherung gehören zusammen: Banken erwarten in der Praxis eine sinnvolle Absicherung, und für Sie geht es um echte Schadensszenarien – nicht um Papier.
Wohngebäudeversicherung
Deckt typischerweise Schäden am Gebäude ab (z. B. Feuer, Leitungswasser, Sturm/Hagel). Optional: Elementarschäden (z. B. Starkregen/Überschwemmung – je nach Risiko).
Hausratversicherung
Schützt Ihre beweglichen Sachen im Haushalt (Möbel, Elektronik, Kleidung etc.) – typischerweise gegen Einbruchdiebstahl, Feuer, Leitungswasser, Sturm/Hagel (je nach Tarif).
Private Haftpflicht
Schützt vor hohen Ansprüchen durch Personen-/Sachschäden. Gerade bei Immobilien (z. B. Bauphase, Besucher, Alltag) ist das ein Basisbaustein.
Elementarschäden (optional)
Je nach Region/Objekt kann ein zusätzlicher Schutz gegen Naturgefahren sinnvoll sein (z. B. Starkregen). Wir prüfen Bedarf und Verhältnis von Preis zu Risiko.
Risikoleben / Einkommensschutz
Wenn eine Finanzierung auf einem Haupteinkommen basiert, kann eine Absicherung im Ernstfall sinnvoll sein. Wir besprechen pragmatisch, was wirklich nötig ist.
Modernisierung & Sanierung
Bei energetischen Maßnahmen oder Umbauten prüfen wir Finanzierung, Förderfähigkeit (soweit möglich) und passende Absicherung während der Bauphase.
Ablauf: So arbeiten wir
Klarer Prozess, klare To-Dos – damit Sie jederzeit wissen, wo Sie stehen.
1
Erstgespräch
Ziele, Budget, Eigenkapital, Zeitplan – wir erfassen die Ausgangslage und definieren den Rahmen.
2
Konzept
Struktur der Finanzierung inkl. Rate, Zinsbindung, Tilgung, Flex-Optionen und Nebenkosten.
3
Vergleich
Einholen und Gegenüberstellen von Angeboten – verständlich und mit sauberer Entscheidungsgrundlage.
4
Umsetzung
Begleitung bis Abschluss: Unterlagen, Abstimmung, Rückfragen, finaler Abschluss.
Unterlagen-Checkliste
Je schneller Unterlagen sauber vorliegen, desto schneller bekommen Sie belastbare Angebote.
Typische Unterlagen (Beispiele)
- Ausweisdokumente
- Gehaltsnachweise / Einkommensnachweise
- Kontoauszüge (je nach Fall)
- Nachweise Eigenkapital
- Objektunterlagen (Exposé, Grundbuch, Grundrisse)
- Kaufvertragsentwurf (wenn vorhanden)
- Bauunterlagen / Kostenaufstellung (bei Neubau)
- Nachweise bestehender Kredite (bei Umschuldung)
Unverbindlich anfragen
Wenn Sie möchten, klären wir in einem kurzen Gespräch: Budget, Ziel, Zeithorizont und die nächsten sinnvollen Schritte.
Jetzt Kontakt aufnehmen ↑ Nach obenSo erreichen Sie uns:
Telefon: 0331/7699122-0
Fax: 0331/7699122-9
E-Mail: buero@agentur04.com
Montag - Freitag: 10 - 17 Uhr
Anschrift:
Agentur04
Continentale Geschäftsstelle
Volker Hermanns e.K.
Kurfürstenstrasse 9
14467 Potsdam